
El 27 de junio de 2018, se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 163-2018/SUNAT, mediante la cual se establece la forma, plazo y condiciones para la presentación de las declaraciones juradas informativas Reporte Maestro y Reporte País por País.
1. Los sujetos obligados a la presentación del Reporte Maestro serán los contribuyentes que en el ejercicio gravable al que corresponde la declaración, se adecuen a los siguientes supuestos:
– Sus ingresos devengados hayan superado las 20 000 UIT.
– Hubieran realizado transacciones dentro del ámbito de aplicación de las normas de precios de transferencia, cuyo monto de operaciones sea igual o mayor a 400 UIT.
2. Se entiende por “Monto de operaciones” a la suma de los montos numéricos pactados entre las partes, sin distinguir signo positivo o negativo, por los conceptos que se mencionan a continuación y que correspondan a las transacciones realizadas con partes vinculadas y a las que se realicen desde, hacia o a través de países o territorios de baja o nula imposición:
(i) Los ingresos devengados en el ejercicio que generen rentas gravadas; y
(ii) Las adquisiciones de bienes y/o servicios y cualquier otro tipo de transacciones realizadas en el ejercicio que:
(ii.1) Resulten costos o gastos deducibles para la determinación del IR.
(ii.2) No siendo deducibles para la determinación del IR, resulten rentas gravadas de fuente peruana para una de las partes.
No se tomará en cuenta el monto de las contraprestaciones a que se refiere el último párrafo del artículo 108 del Reglamento de la LIR, referido a las retribuciones pagadas a un trabajador que tenga vinculación con la empresa pagadora de dichas rentas.
3. Se aprobó el Formulario Virtual N° 3561 – Reporte Maestro, a fin de proporcionar información sobre la estructura organizacional, la descripción del negocio o negocios y las políticas de precios de transferencia en materia de intangibles y financiamiento del grupo económico.
4. La forma de presentación deberá ser a través de SUNAT Virtual, para lo cual los contribuyentes deben:
– Ingresar a SUNAT Operaciones en Línea.
– Ingresar a la opción: Presento mis declaraciones informativas / Informativas / Presentación de declaraciones informativas.
– Seleccionar como tipo de declaración Formulario Virtual y como Nº Formulario Precios de Transferencia – Reporte Maestro.
– Adjuntar el archivo en formato PDF. de acuerdo con el anexo I, siguiendo las indicaciones establecidas en dicho formulario.
5. Los sujetos estarán obligados a la presentación del Reporte País por País, siempre que los ingresos devengados en el ejercicio gravable anterior al que corresponde la declaración, según los estados financieros consolidados que la matriz del grupo multinacional deba formular, sean mayores o iguales a 2´700,000,000.00 Soles.
Se encuentran obligados:
– La matriz del grupo multinacional, domiciliada en el país.
– El contribuyente domiciliado en el país que sea integrante del grupo multinacional cuando, no encontrándose la matriz domiciliada en el Perú, se verifique alguna de las siguientes situaciones:
a) Hubiera sido designado por el grupo como matriz representante.
b) Concurran alguna o varias de las condiciones contempladas en los numerales 1 al 3 del inciso b) del artículo 116 del RLIR . En caso sean varios los contribuyentes integrantes del grupo que tengan la calidad de domiciliados en el país, el responsable de presentar la declaración será el que hubiera designado por el grupo.
6. El obligado miembro de un grupo multinacional, deberá comunicar su designación a la SUNAT hasta el último día hábil del mes anterior al que corresponda presentar la declaración en el formato establecido en el anexo II, y se enviará escaneado a la siguiente dirección: fiscalizacioninternacional@sunat.gob.pe; se confirmará la recepción por esta vía.
Si la comunicación de la designación del responsable de la entrega no logra darse en el plazo establecido, se considerarán como responsables a todos los contribuyentes integrantes del grupo multinacional, quienes tengan la calidad de domiciliados.
7. Los contribuyentes que se encuentren en el supuesto indicado en el inciso b) del punto 5, estarán exceptuados de presentar la declaración Reporte País por País respecto de un determinado ejercicio gravable si, a la fecha de vencimiento del plazo para su presentación o con anterioridad, el grupo multinacional presenta dicha declaración a través de una “matriz representante” con domicilio o residencia en otra jurisdicción.
Para tal efecto, el contribuyente domiciliado en el país debe comunicar a la SUNAT la designación de la “matriz representante” con domicilio o residencia en otra jurisdicción, mediante escrito al que se adjunte copia simple de la comunicación presentada por la “matriz representante” en la jurisdicción de su domicilio o residencia.
Esta comunicación debe presentarse hasta el vencimiento del plazo de presentación de la declaración Reporte País por País.
8. Se aprueba el Formulario Virtual N° 3562 – Reporte País por País, con el fin de declarar los datos vinculados a la distribución global de ingresos, impuestos pagados y actividades de negocio de cada una de las entidades pertenecientes al grupo multinacional.
9. La Declaración del Reporte Maestro o del Reporte País por País se presentará, conforme al cronograma de vencimientos que se apruebe para la declaración y pago de tributos de liquidación mensual correspondiente al periodo tributario de septiembre, del ejercicio gravable siguiente al que corresponda la declaración.
10. El contribuyente que se encuentre obligado a la presentación de la Declaración del Reporte Maestro o del Reporte País por País podrá sustituirla y/o rectificarla, para lo cual deberá ingresar nuevamente toda la información requerida en sus respectivos formularios, inclusive aquella que no se desee sustituir o rectificar. La presentación de la nueva declaración deja sin efecto alguno la anterior.
11. Asimismo, en la Única Disposición Complementaria, se señalan el plazo en que deben presentar los sujetos obligados, las declaraciones Reporte Maestro y Reporte País por País correspondientes al ejercicio 2017, la cual es la siguiente:
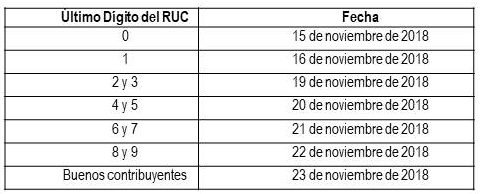
[1] Artículo 116 inciso b) Reglamento de la LIR. 1. La matriz no domiciliada del grupo multinacional no esté obligada a presentar esta declaración en su jurisdicción de residencia. 2. La jurisdicción de residencia de la matriz cuente con un tratado internacional o decisión de la Comisión de la CAN, que autorice el intercambio de información tributaria, pero no tenga un acuerdo entre autoridades competentes para el intercambio del Reporte País por País en vigor del cual el Perú sea parte. 3. Existiendo los tratados y acuerdos mencionados en el punto 2, se produzca un incumplimiento sistemático del intercambio de información tributaria que haya sido comunicado por la SUNAT al contribuyente domiciliado en el país.
Cualquier consulta respecto a la presente circular no duden en contactarnos a estudio@dofnupra.pe.
Vigencia: 30 de junio de 2018