El 03 de noviembre de 2018, se publicó en el Diario Oficial El Peruano, el Decreto Supremo Nº 248-2018-EF, mediante el cual se modifica el Reglamento de la Ley del Impuesto a la Renta a fin de adecuarlo con las modificaciones realizadas por el Decreto Legislativo Nº 1381 con respecto a la no deducibilidad de gastos de intereses de créditos hipotecarios para primera vivienda a partir del ejercicio 2019; asimismo, se establece la deducción de nuevos gastos y la no obligación de los contribuyentes de usar los medios de pago del sistema financiero en determinados supuestos.
Se establecen las siguientes disposiciones:
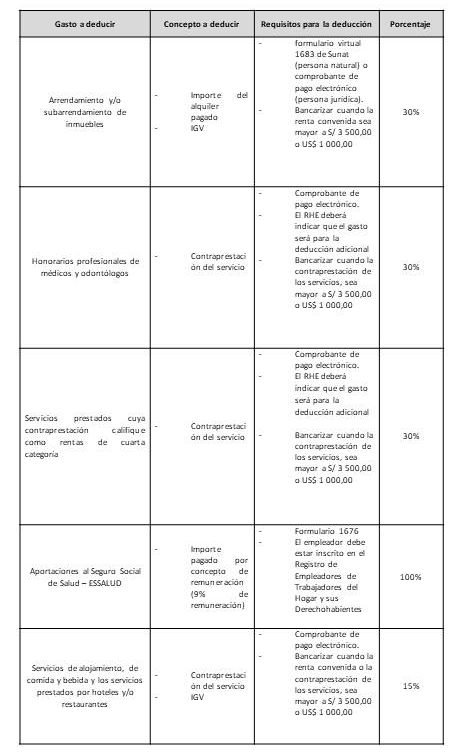
1. Se deroga la lista taxativa de profesiones, artes, ciencias, oficios y/o actividades que otorgaban el derecho a la deducción adicional de las 3 UIT, establecida en el Decreto Supremo No. 399-2016- EF.
2. Los gastos por honorarios profesionales de médicos y odontólogos efectuados para la atención de la salud de hijos mayores de 18 años con discapacidad son deducibles a partir de la inscripción de aquellos en el registro de personas con discapacidad a cargo del CONADIS.
3. Se precisa que los servicios deducibles serán aquellos prestados en el país cuya contraprestación califique como rentas de cuarta categoría, excepto los servicios de los directores de empresas, síndico, mandatario, entre otros, por las cuales perciban dietas.
4. Será deducible el 15% de los importes pagados por concepto de los servicios comprendidos en la División 55 de la Sección H de la Clasificación Industrial Internacional Uniforme – CIIU (Revisión 3) y Divisiones 55 y 56 de la Sección I de la CIIU (Revisión 4).
En ese sentido, podrán deducirse los importes pagados por concepto de servicios de alojamiento, de comida y bebida y los servicios prestados por hoteles y/o restaurantes, tales como:
√ Consumos en hoteles y restaurantes.
√ Actividades de alojamiento para estancias cortas.
√ Actividades de campamentos, parques de vehículos recreativos y parques de caravanas.
√ Actividades de restaurantes y de servicio móvil de comidas.
√ Suministro de comidas por encargo y otras actividades de servicio de comidas.
√ Suministro de comidas por encargo
√ Actividades de servicio de bebidas.
A fin de determinar el porcentaje referido se considera la contraprestación del servicio, el Impuesto General a las Ventas y el Impuesto de Promoción Municipal, de corresponder. Por otra parte, cuando se trate de empresas unipersonales, los gastos serán deducibles siempre que no estén vinculados con las actividades que desarrollen.
5. Para efectos de la deducibilidad adicional, se exceptúa a los contribuyentes de la obligación de utilizar medios de pago a través del sistema financiero (depósitos en cuenta, giros, órdenes de pago, tarjeta de crédito y débito, cheques y demás)3, cuando se trate del pago:
a) Por honorarios profesionales de médicos y odontólogos, por servicios prestados en el país, siempre que califiquen como rentas de cuarta categoría.
b) Por arrendamiento y/o subarrendamiento de inmuebles situados en el país que no estén destinados exclusivamente al desarrollo de actividades que generen rentas de tercera categoría; y,
c) Por servicios prestados en el país cuya contraprestación califique como rentas de cuarta categoría.
d) Consumos en hoteles, restaurantes, alojamientos, campamentos, comidas y bebidas.
Dicha excepción procederá cuando:
a) La renta convenida o prestación de servicios – que incluye el IGV y el Impuesto de Promoción Municipal, de corresponder – deberá ser menor a S/ 3,500.00 o $ 1,000.00.
b) Se deben presentar las excepciones desarrolladas en el inciso c) del primer párrafo y el párrafo segundo del artículo 6º de la Ley Nº 28194, referente a los servicios prestados en distritos en los cuales no exista agencia o sucursal de una empresa del sistema financiero, siendo que quien reciba el dinero tenga domicilio fiscal en dicho distrito.
6. La SUNAT puede establecer mediante Resolución de Superintendencia la obligación de comunicar si el pago del servicio se realizó utilizando medios de pago establecidos en el artículo 5 de la Ley No. 28194 “ Ley para la Lucha contra la Evasión y para la Formalización de la Economía y modificatorias, en la forma, plazo y condiciones que esta señale.
7. Se incorpora una Tercera Disposición Complementaria Final del Decreto Supremo No. 085-2018-EF estableciendo que la devolución de oficio por los pagos en exceso por las rentas de trabajo se efectuará sobre la base de la información de la CIIU que figure en el RUC como actividad principal en el momento de la emisión del comprobante.
Sin perjuicio de ello, el contribuyente puede presentar una solicitud de devolución por un saldo adicional por el importe que considere no devuelto.
Vigencia: 1 de enero de 2019.
Cuadro Resumen
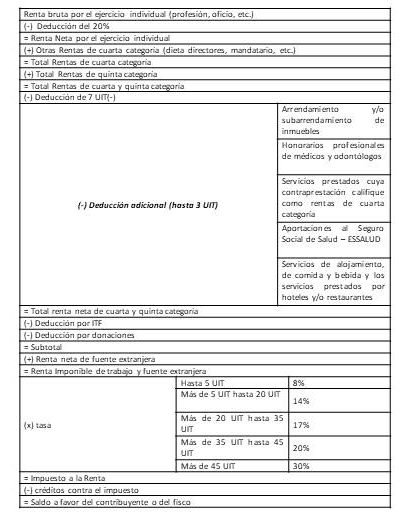
Con las recientes modificaciones, el esquema de la determinación de la renta de personas naturales quedaría de la siguiente forma:
Determinación del Impuesto a la Renta por Rentas de Trabajo y/o de Fuente Extranjera