
Estando próximos a fiestas como la Navidad o el Año Nuevo, es común que las empresas incurran en gastos como reuniones para sus trabajadores y obsequios como medidas de incentivar el compromiso con la empresa empleadora; del mismo modo, la entrega de obsequios y la elaboración de agasajos pueden incluir a sus clientes a fin de fidelizarlos.
En la presente circular, trataremos acerca de las repercusiones que tienen dichos gastos en el Impuesto a la Renta (IR), a fin de que se mantengan al tanto de la normativa tributaria y no incurran en errores, que, si bien no malograrán su noche buena, podrían traerle dolores de cabeza a futuro.
I. Impuesto a la Renta de Tercera Categoría: Deducción de gastos
a) Gastos de Representación
Son gastos de representación aquellos efectuados por la empresa con el objeto de ser representada fuera de sus oficinas, locales o establecimientos; y, aquellos destinados a presentar una imagen que permita mejorar su posición en el mercado, incluidos los obsequios o agasajos a clientes.
Los funcionarios representantes de los clientes deberán prestar sus servicios en puestos clave de sus empresas o tener alto poder de decisión dentro de las mismas.
Ejemplos de este tipo de gastos con ocasión de la celebración de fin de año podría ser la entrega de licores (vino, whisky, pisco), agendas, bolígrafos, entre otros obsequios que reciban los gerentes, directores, apoderados, de las empresas clientes o proveedores del contribuyente.
No serán considerados como gastos de representación, los gastos de viaje y los desembolsos destinados a consumidores reales o potenciales; por ejemplo, los gastos de propaganda (a través de periódicos, revistas, entre otros); y, los gastos promocionales (entrega de muestras u otros bienes, que contengan el emblema de la empresa).
Serán deducibles los gastos de representación propios del giro del negocio siempre que no excedan, en conjunto, del medio por ciento (0.5%) de los ingresos brutos, con un límite máximo de cuarenta (40) Unidades Impositivas Tributarias.
En esa línea, la RTF Nº 4967-1-2010, realiza la siguiente aclaración: “El principal elemento diferenciador entre los gastos de representación y los gastos de publicidad está constituida por el hecho que los últimos son erogaciones dirigidas a la masa de consumidores reales o potenciales y no el elemento meramente promocional”.
Se acreditan los gastos de representación mediante: (I) Comprobantes de pago, que detallen los bienes adquiridos con el fin de obsequiarlos y los consumos con el objeto de agasajar; (II) Documentos que acrediten, con fehaciencia, la entrega o el traslado de los bienes en obsequio (cargos de recepción, guías de remisión) y la concurrencia de los clientes al agasajo (invitaciones, fotografías, entre otros).
b) Gastos recreativos
Son gastos recreativos los agasajos que realizan las empresas para sus empleados con el objeto de motivarlos, hacerlos socializar con los demás trabajadores, generar un ambiente de productividad. Por ejemplo, entre ellos tenemos almuerzos, campeonatos de fin de año, chocolatadas para los hijos de los trabajadores, etc.
De acuerdo a jurisprudencia mayoritaria del Tribunal Fiscal, una regla importante para la deducción este gasto es que debe efectuarse para los trabajadores dependientes de la empresa, es decir, aquellos con quienes se cuente con una relación laboral. Puesto, que los gastos realizados en beneficio de trabajadores independientes (contratos de locación de servicios) serán considerados como actos de liberalidad.
Sin perjuicio de ello, el mismo órgano en la RTF Nº 10042-3-2007, establece que los gastos recreativos dirigidos a trabajadores independientes también pueden ser deducibles, debido a que contribuyen directamente con la generación de la renta; sin embargo, es un criterio, que presenta casi nulo respaldo por la Institución.
Al igual que en los gastos de representación, los gastos recreativos a los trabajadores, serán deducibles siempre que no excedan, en conjunto, del 0.5% de los ingresos brutos, con un límite máximo de cuarenta (40) Unidades Impositivas Tributarias.
Se acreditan los gastos recreativos mediante: (I) Comprobantes de pago, que detallen los gastos; (II) Documentos que acrediten, con fehaciencia, la concurrencia de los clientes al agasajo (invitaciones, fotografías, firmas de ingreso al evento, entre otros).
c) Aguinaldos
Incluyen distintos obsequios que otorga la empresa a su trabajador, como las canastas navideñas que pueden estar constituidas por bolsas, maletines, mochilas, etcétera, así como el pavo, juguetes para los hijos de los trabajadores e incluso otros obsequios otorgados a raíz de sorteos entre los mismos trabajadores.
Es necesario que se acredite el destino del gasto, en el sentido de que el aguinaldo realmente haya sido entregados a los trabajadores de la empresa elaborándose una lista donde se detalle el nombre del trabajador, su número de DNI, el detalle del bien entregado, la fecha de entrega, la descripción del producto y el monto del mismo, sin perjuicio de la emisión de la respectiva boleta de venta por la transferencia a título gratuito de los bienes obsequiados a los trabajadores.
d) Vales de Consumo
Un vale de consumo es una representación de dinero en un documento, el cual al ser entregado a una persona lo puede canjear con los bienes que oferta el lugar donde se hará “efectivo el canje”. En algunos establecimientos que los otorgan son elaborados en papel físico y en otros los entregan a través de claves o contraseñas a través del internet o correos electrónicos con alguna clave encriptada, permitiendo en este caso un mayor control del destino de la persona que se ha hecho merecedor de este documento.
Los vales de consumo son usualmente emitidos por grandes supermercados de víveres y tecnología como Metro, Plaza Vea, Saga Falabella o cadenas de servicios masivos como los cines, teatros, discotecas; sin embargo, empresas de menor calibre, están apostando por esta modalidad; entre ellos tenemos a los restaurantes; por ejemplo, Pardo’s Chicken, La Bissteca, Norky’s entre muchos otros.
Las empresas emisoras de los vales de consumo no están obligadas a emitir y entregar comprobante de pago a las empresas adquirientes que cancelen el monto que representen los referidos vales. Por otra parte, los emisores sí están obligados a entregar los respectivos comprobantes a los terceros que hagan efectivo el canje a través de la transferencia de bienes que realicen en beneficio de los mismos, esto es cuando el trabajador beneficiario del vale adquiere directamente en la tienda comercial los productos que ofrecidos en el vale.
Finalmente, al no ser la entrega de vales de consumo una transferencia de propiedad, no correspondería la emisión de comprobantes de pago al emisor frente al adquiriente o del adquiriente respecto a sus trabajadores o clientes; por lo que, las empresas podrán acreditar el gasto a través de los documentos comerciales, que tengan a su disposición, así como la creación de listas con las firmas de las personas que recibieron los referidos vales.
II. Impuesto a la Renta de Quinta Categoría
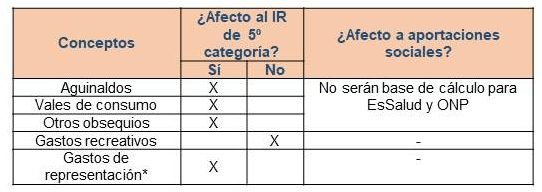
*No constituirán renta de quinta categoría, las cantidades percibidas por el servidor por asuntos del servicio en lugar distinto al de su residencia habitual: gastos de viaje, viáticos, hospedaje y otros exigidos por la naturaleza de sus labores, ni aquellos gastos de representación debidamente acreditados con comprobantes de pago.