
El 12 de febrero de 2019, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nº 031-2019/SUNAT, a través de la cual la Administración Tributaria; establece, que los perjudicados por el aniego producto del colapso del sistema de saneamiento en San Juan de Lurigancho, tengan facilidades para el cumplimiento de determinadas obligaciones tributarias.
Se establece lo siguiente:
1. Serán únicamente beneficiarios de dichas facilidades; los sujetos cuyo domicilio fiscal, al 15 de enero de 2019, se encuentre ubicado en el área delimitada por el ANEXO 1 de la Resolución Ministerial Nº 008-2019-MINAM.
Sin embargo, los que pertenezcan al directorio de la Intendencia de Principales Contribuyentes Nacionales (PRICO’S), a pesar de contar con su domicilio fiscal en dicha zona, no podrán acogerse a ningún beneficio de la Resolución en desarrollo.
2. Los beneficiarios; con relación a la declaración jurada anual y el pago del Impuesto a la Renta y del ITF del ejercicio 2018, se regirán por el siguiente cronograma:
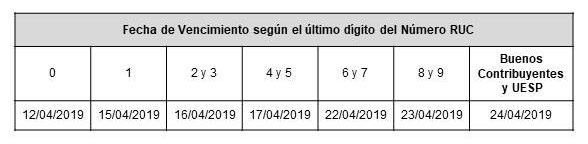
3. Los beneficiarios; respecto al pago y declaración de las obligaciones de periodicidad mensual, correspondientes a los meses de enero y febrero de 2019, se regirán por cronograma indicado en el punto 2.
4. En el caso, que libros y registros vinculados a asuntos tributarios, documentos y otros antecedentes de operaciones o situaciones de implicancia tributaria (físicos), hayan sido destruidos o extraviados entre el 13 de enero de 2019 y el 12 de febrero del mismo año; los beneficiarios tendrán un plazo excepcional de (90) días calendario para rehacer dichos documentos.
Asimismo, en el supuesto de la destrucción o pérdida de los libros y registros electrónicos de los sujetos incorporados y obligados al SLE – PLE, los beneficiarios tendrán igualmente (90) días calendario para rehacer dichos documentos electrónicos; siempre y cuando, la destrucción o pérdida se haya dado en el lapso indicado en el párrafo anterior.
5. Las declaraciones informativas y comunicaciones del Sistema de Emisión Electrónica (SEE), correspondientes a los sujetos indicados en el primer párrafo del punto 1, cuyos plazos de envío venzan desde el 13 de febrero hasta el 28 de febrero del mismo año, podrán ser remitidas a SUNAT, hasta el 13 de marzo de 2019.
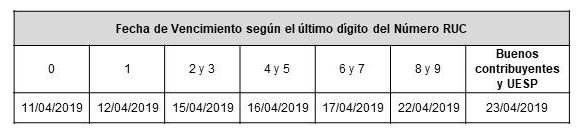
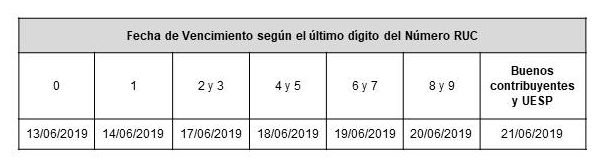
6. Las fechas máximas de atraso de los registros de ventas e ingresos y de compras electrónicos; correspondientes a los meses de enero y febrero de 2019, variarán de acuerdo a lo siguiente:
a) Cronograma Tipo A¹ :
b) Cronograma Tipo B² :
7. Finalmente, los plazos máximos de atraso de los otros libros y registros vinculados a asuntos tributarios y del registro de ventas e ingresos y de compras, llevados de manera física; siempre que no hubieran transcurrido al 13 de febrero de 2019 o que, iniciando con posterioridad a dicha fecha, culminen hasta el 19 de marzo de 2019.
Vigencia: 13 de febrero de 2019
Cualquier duda, no dude en consultarnos: estudio@dofnupra.pe