
Mediante el Decreto Legislativo N° 1634, publicado el 30 de agosto de 2024, se aprueba y regula el fraccionamiento especial para deudas tributarias administradas por la SUNAT que constituyan ingresos del Tesoro Público, aplicable a personas naturales y personas jurídicas.
Se establece principalmente lo siguiente:
- Deudas acogibles al fraccionamiento
♦Tales como impuesto a la renta, impuesto general a las ventas, impuesto selectivo al consumo, impuesto de promoción municipal, impuesto especial a la minería, derechos arancelarios, entre otros, exigibles hasta el 31 de diciembre de 2023, contenidas en Resoluciones de Determinación, Órdenes de Pago, Resoluciones de Multa, Liquidaciones de Cobranza, liquidaciones referidas a las declaraciones aduaneras u otras resoluciones, incluidos los saldos de aplazamientos y/o fraccionamientos que se encuentren vigentes o con causal de pérdida, pendientes de pago a la fecha en que se presenta la solicitud de acogimiento, así como aquellas que estén impugnadas (reclamadas o en apelación) o en cobranza coactiva.
♦Tratándose de deudas impugnadas, el solicitante deberá desistirse de su pretensión.
Se entiende efectuada la solicitud de desistimiento de la pretensión respecto de la deuda impugnada con la presentación de la solicitud de acogimiento y se considera procedente dicho desistimiento con la aprobación de la solicitud de acogimiento, debiendo concluir el órgano competente el reclamo o apelación. En el caso de la demanda contencioso-administrativa o el proceso de amparo se deberá concluir el proceso.
♦La referida deuda incluye los intereses, actualizaciones e intereses capitalizados que correspondan aplicar de acuerdo con la ley, actualizadas hasta la fecha de aprobación de la solicitud de acogimiento al Fraccionamiento Especial, salvo en el caso de acogimiento con pago al contado en cuyo caso la actualización es hasta la fecha de presentación de la solicitud de acogimiento.
2.Deudas excluidas del fraccionamiento
Están excluidas las siguientes:
♦Las incluidas en alguno de los procedimientos concursales al amparo de la Ley N° 27809, Ley General de Sistema Concursal o procedimientos similares establecidos en normas especiales.
♦Las generadas por tributos retenidos o percibidos, así como las aportaciones a ESSALUD.
♦Las deudas que al 31 de agosto de 2024 y habiendo sido impugnadas se encuentran con resolución judicial firme y/o consentida o con calidad de cosa juzgada y a su vez cuentan con carta fianza.
♦Los recargos según la Ley General de Aduanas.
3. Sujetos excluidos del fraccionamiento
Están excluidos los siguientes sujetos:
♦Las personas naturales con sentencia condenatoria consentida o ejecutoriada vigente a la fecha de presentación de la solicitud de acogimiento al Fraccionamiento Especial, por delito tributario o aduanero, ni tampoco los sujetos, cuyos representantes, por haber actuado en calidad de tales, tengan sentencia condenatoria consentida o ejecutoriada vigente a la fecha de presentación de la solicitud de acogimiento al Fraccionamiento Especial, por delito tributario o aduanero.
♦El Sector Público Nacional, con excepción de las empresas conformantes de la actividad empresarial del Estado.
♦Los sujetos que estén o hayan estado comprendidos en los alcances de la Ley N° 30737, Ley que asegura el pago inmediato de la reparación civil a favor del Estado peruano en casos de corrupción y delitos conexos, de acuerdo con las relaciones que publica periódicamente el Ministerio de Justicia y Derechos Humanos.
4. Bono de descuento
Se aplicará sobre intereses y multas generadas por el incumplimiento del pago de obligaciones (no afectará el monto tributo insoluto).
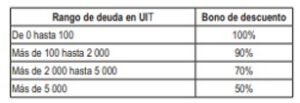
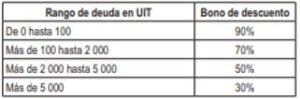
Este bono se aplicará en base al rango de la deuda, dependiendo de la modalidad de pago:
♦al contado (el descuento se aplicará en función del rango de la deuda, del 100% al 50%, y el acogimiento será hasta el 20 de diciembre de 2024),
♦sumario (con una cuota de acogimiento no menor al 25% de la deuda acogida y hasta 3 meses para pagar el resto de la deuda) y,
♦fraccionado (con una cuota de acogimiento no menor al 10% de la deuda acogida y hasta 72 meses para el pago), el bono de descuento será desde 90% hasta el 30%, dependiendo del rango de la deuda materia de acogimiento.
La cuota mensual no podrá ser menor a S/ 260.00 Soles, salvo la última, considerando la aplicación del bono de descuento
En determinadas situaciones, deberán ofrecerse garantías (carta fianza o garantía hipotecaria de primer rango) en el caso del pago sumario o fraccionado.
5. Requisitos, forma, plazo de acogimiento y acciones de la SUNAT
♦El deudor debe presentar su solicitud de acogimiento al Fraccionamiento Especial en la forma y condiciones que se establezcan mediante Resolución de Superintendencia de la SUNAT.
♦El deudor puede presentar la solicitud de acogimiento al Fraccionamiento Especial desde la entrada en vigencia de la resolución y hasta el 20 de diciembre de 2024.
♦La Administración Tributaria tiene 45 días hábiles contados a partir de la fecha de presentación de la solicitud para resolver.
♦El acogimiento al Fraccionamiento Especial no limita las facultades de fiscalización respecto de la deuda acogida que no haya sido materia de un procedimiento de fiscalización o verificación por parte de la SUNAT.
6. Deudas acogidas en cobranza coactiva
De ser aprobada la solicitud de acogimiento se concluirá la cobranza coactiva y se levantarán las medidas cautelares adoptadas en dicho procedimiento.
VIGENCIA:
La norma se encuentra vigente desde el 31 de agosto de 2024.
Sin embargo, aún no se puede presentar la solicitud de fraccionamiento, faltaría la emisión del Reglamento (Decreto Supremo) y Resolución de Superintendencia (SUNAT), en un plazo de 60.
Cualquier consulta, no dude en contactarnos: estudio@dofnupra.pe