
Es importante recordar que, mediante el Decreto Legislativo Nº 1634, publicado el 30 de agosto de 2024, se aprobó el Fraccionamiento Especial de la deuda tributaria administrada por la SUNAT.
Posteriormente, el 11 de octubre de 2024, se emitió el Decreto Supremo N° 184-2024-EF, a través del cual se aprobaron las normas reglamentarias necesarias para la aplicación de dicho fraccionamiento.
Finalmente, la Administración Tributaria, a través de la Resolución de Superintendencia Nº 000206-2024/SUNAT, publicada el 18 de octubre de 2024, emitió las normas específicas relativas al Fraccionamiento Especial de la deuda tributaria administrada por la SUNAT.
Se regulan las condiciones y el procedimiento para la presentación de la solicitud de acogimiento al Fraccionamiento Especial, la elección de la modalidad de pago, así como el desistimiento de dicha solicitud.
Asimismo, se establecen las características de las garantías que deben ofrecerse y otorgarse para el acogimiento, así como otras disposiciones aplicables, incorporando para tal efecto el Formulario Virtual Nº 1707.
Se establece principalmente lo siguiente:
1. Forma y condiciones para la presentación de la solicitud de acogimiento.
- Deuda Personalizada: Para presentar la solicitud de acogimiento, el deudor tributario debe generar la deuda personalizada a través de SUNAT Operaciones en Línea, utilizando su código de usuario y clave SOL. Es obligatorio obtener esta deuda para completar el Formulario Virtual N. ° 1707 – «Formulario Virtual de Fraccionamiento Especial«, y dicha solicitud debe generarse de manera independiente para cada uno de los siguientes conceptos:
- Deudas tributarias materia de acogimiento al Fraccionamiento Especial generadas por obligaciones tributarias aduaneras
- Otras deudas tributarias materia de acogimiento
La solicitud se debe presentar el mismo día en que se obtenga la deuda personalizada. El sistema validará la información cargada en el formulario virtual y emitirá una constancia de presentación.
- Se indican los pasos para la generación y presentación de la solicitud de acogimiento por clave sol:
- Ingresar a SUNAT Operaciones en Línea con el código de usuario y clave SOL.
- Obtener la(s) deuda(s) personalizada(s) mediante el pedido de deuda.
- Acceder al Formulario Virtual N.° 1707 – «Formulario Virtual de Fraccionamiento Especial».
- Verificar la información en el formulario virtual.
- Identificar y confirmar la deuda tributaria por la que se presenta la solicitud.
- Seleccionar la modalidad de pago: pago al contado, pago sumario o pago fraccionado.
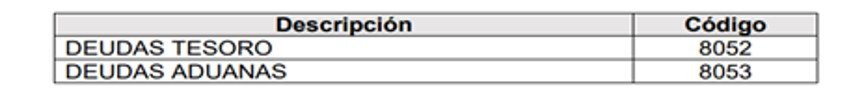
Además, se deberán consignar los códigos del concepto correspondiente en la solicitud de acogimiento, conforme lo siguiente:
 2. Forma y condiciones para la elección de la modalidad de pago.
El contribuyente tiene la posibilidad de elegir entre tres modalidades de pago:
- Pago al contado: Se debe pagar el monto total de la deuda tributaria incluida en la solicitud de acogimiento disminuida en el monto del bono de descuento, el día en que se presenta la solicitud de acogimiento. Salvo excepciones señaladas en el Decreto Legislativo y el Reglamento.
- Pago sumario: El mismo día de la solicitud se requiere el pago de una cuota inicial, que no sea menor al 25% del importe que resulte de restar el bono de descuento del total de la deuda tributaria materia de acogimiento. También se indica el número de cuotas.
- Pago fraccionado: El mismo día de la presentación de la solicitud se requiere el pago de una cuota inicial que no será menor al 10% del total de la deuda tributaria materia de acogimiento. También se indica el número de cuotas.
3. Desistimiento de la solicitud de acogimiento.
El deudor tributario tiene la opción de desistirse de la solicitud de acogimiento antes de que la SUNAT notifique la resolución de aprobación o denegación. El desistimiento debe realizarse ingresando a SUNAT Operaciones en Línea.
4. Características de las garantías
Cuando la deuda tributaria a fraccionar supere las 200 UIT (se considera la UIT del 2024), será necesario ofrecer una garantía. Estas garantías deben ser otorgadas de forma independiente para cada solicitud de acogimiento. Los plazos para presentar las garantías serán:
- Carta fianza: 10 días hábiles a partir del día siguiente a la fecha de presentación de la solicitud de acogimiento.
- Hipoteca: debe formalizarse mediante su inscripción registral dentro de los 40 días hábiles posteriores a la fecha de presentación de la solicitud de acogimiento.
5. Plazo para la presentación de la solicitud
El plazo para presentar la solicitud de acogimiento al Fraccionamiento Especial finaliza el 20 de diciembre de 2024.
6. Vigencia
La resolución fue publicada el 18 de octubre, por lo que ya es posible acogerse al Fraccionamiento Especial desde el 19 de octubre de 2024 hasta el 20 de diciembre de 2024.
Cualquier consulta, no dude en contactarnos: estudio@dofnupra.pe