
Como es de conocimiento, a efectos de determinar el impuesto a pagar por rentas de trabajo, (cuarta y quinta categoría) la deducción legal de 7 UIT, no requiere un sustento sino que es automática; sin embargo, con la modificación a la norma[1], a dicha deducción legal puede adicionarse un monto ascendente a 3 UIT, siempre que se cumplan determinados requisitos.
Para efecto de ello, las declaraciones serán virtuales (Web de la SUNAT), y contendrá información personalizada que la SUNAT proponga respecto a rentas, gastos, retenciones, entre otros (resultado de cruce de información); y, de ser el caso, el contribuyente podrá completar o modificar dicha información.
Ahora bien, ¿Qué se puede deducir?
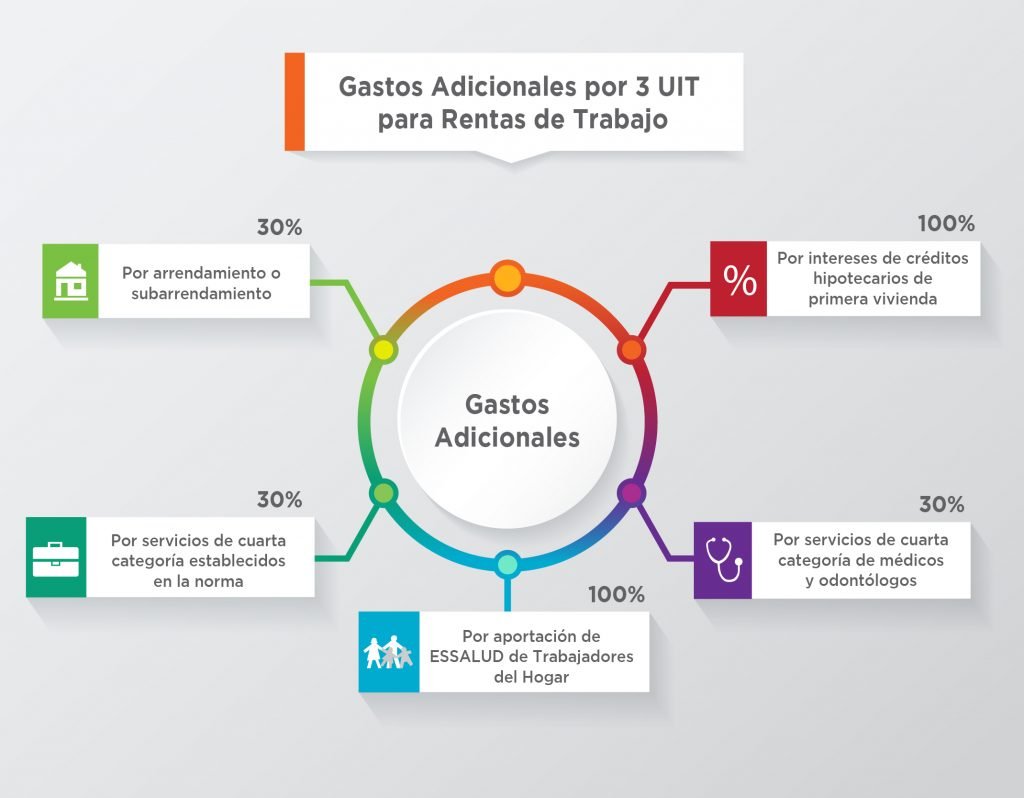
La SUNAT precisó que solo se podrán deducir gastos que estén bancarizados, no los que se hayan pagado en efectivo, excepto si se realizaron en un distrito sin agencia bancaria o pagos por consignación judicial y podrán ser de los siguientes conceptos:
- Gasto de arrendamiento o subarrendamiento : Hasta 30 % del costo de tu alquiler .
- Servicios profesionales generadores de cuarta categoría: Hasta 30 % de lo que se pague por servicios de cuarta categoría señalados en la norma.
- Intereses de créditos Hipotecarios: Hasta 100% por los intereses de créditos hipotecarios de primera vivienda.
- Honorarios profesionales de médicos y odontólogos: Hasta 30 % del pago a médicos y odontólogos.
- Hasta el 100% por aportación de ESSALUD de Trabajadores del Hogar.
| GASTOS DEDUCIBLES | REQUISITOS |
| A. Gastos por Arrendamiento o Subarrendamientos de bienes inmuebles ubicados en el país
Importante: Solo será deducible como gasto el resultado de aplicar el porcentaje sobre el íntegro del alquiler pagado. |
|
| B. Gastos por créditos hipotecarios de primera vivienda |
Se excluyen:
|
| C. Gastos por servicio de cuarta categoría de médicos y odontólogos
Importante: Solo será deducible como gasto el resultado de aplicar el porcentaje sobre los honorarios profesionales. |
|
| D. Gastos por servicios de profesionales de cuarta categoría |
|
| E. Gastos por aportaciones Essalud respecto a Trabajadores del Hogar
Importante: Será deducible lo pagado por concepto de aportaciones de Seguro Social – ESSALUD ( 9% de la Remuneración) que se realicen por los trabajadores del hogar. |
|
Respecto a los intereses por Crédito Hipotecario es importante tener en cuenta lo siguiente [3]:
- Sólo será deducible el íntegro de los Intereses Pagados durante el año 2017, correspondientes a un crédito hipotecario otorgado por una Entidad del Sistema Financiero.
- Los contribuyentes que cumplan con los requisitos para hacer uso de esta deducción, deben:
- 2018: Verificar la información reportada por los Bancos, en la “Plataforma de Deducción Adicional”, a partir del 15 de enero del 2018.
- 2019: De corresponder, en la “Plataforma de Deducción Adicional”, se podrá comunicar y atribuir los gastos a su cónyuge o concubina(o) y/o copropietario.
- 2020: Presentar la Declaración Jurada Anual del Impuesto a la Renta 2017 (Formulario Virtual 705), disponible a partir del 12 de febrero del 2018.
- Si la información presenta diferencias con la que SUNAT muestra, el contribuyente podrá registrar la que considere correcta cuando elabore su Declaración Jurada Anual (Formulario Virtual 705).
Recuerda: Podrás hacer el trámite de la deducción desde febrero del 2018. SUNAT creará un reporte de gastos automático al que podrás acceder con tu clave SOL. En este reporte, aparecerán los gastos deducibles realizados en el año y el monto estimado de la devolución. Además, si lo deseas, podrás añadir más gastos manualmente en la Declaración Jurada Anual, recuerda que deberás acreditar con documentos dichos gastos. Si calificas para una devolución, la SUNAT te hará un depósito en la cuenta de ahorros que hayas consignado en el sistema.
[1] Decreto Legislativo N° 1258, Decreto Supremo N° 033-2017-EF que modifica el Reglamento de la Ley del Impuesto a la Renta cuyo Texto Único Ordenado ha sido aprobado mediante el Decreto Supremo N° 122-94-EF y normas modificatorias.
[2] Resolución de Superintendencia N° 123-2017/SUNAT, Regulan los comprobantes de pago que permiten deducir gastos personales en el Impuesto a la Renta por arrendamiento y/o subarrendamiento de inmuebles y por servicios generadores de Renta de Cuarta Categoría.
[3] Comunicado Declaración Anual Del Impuesto a la Renta 2017, deducción de intereses de créditos hipotecarios