
El 21 de abril de 2018, se ha publicado la Resolución de Superintendencia N° 106-2018/SUNAT que modifica el Reglamento del Régimen de Gradualidad en lo referido a aquellas infracciones vinculadas con la obligación de llevar libros y/o registros o contar con informes u otros documentos. La Administración Tributaria se ha pronunciado, principalmente, en los siguientes términos:
1. Se ha agregado un criterio de gradualidad del 40 % respecto a las infracciones de los numerales 1, 2, 3, 5, 6, 7 y 8 del artículo 175 del Código Tributario que regulan la obligación sobre el llevado de libros y registros electrónicos. Así pues, dicha gradualidad procede siempre que se cumpla con los criterios de subsanación y pago, una vez culminado el plazo otorgado por la SUNAT en el documento en el que se notifica que se ha incurrido en infracción; y, hasta el séptimo día hábil posterior a la notificación de la Resolución de Ejecución Coactiva.
De esta manera, en el artículo 3 de la presente Resolución se señala quiénes son los sujetos que podrán acogerse a dicho régimen de acuerdo a ley. No obstante, precisa que no se aplica dicho régimen para los siguientes infractores:
a. Designados como emisores electrónicos, a partir de enero y julio de 2015, a partir de enero de 2017 y/o a partir del año 2018.
b. Que tenga deuda pendiente de pago por el impuesto general a las ventas (IGV) e impuesto de promoción municipal por algún periodo en que hubiese vencido la prórroga del plazo de pago original.
c. Que se encuentre omiso a la presentación mensual de la declaración del IGV e impuesto a la renta (IR) por los últimos 6 períodos vencidos anteriores a la fecha en que se acoge al Régimen. Para tal efecto, se considera que el infractor se acoge al Régimen cuando cumple con los criterios de gradualidad.
2. Asimismo, se establece la inaplicación de las sanciones por las infracciones tipificadas en los numerales 2 y 5 del artículo 175 del Código Tributario cuando cumplan con los requisitos establecidos en la presente resolución; y, siempre que se subsane en los siguientes plazos:
3. En ese sentido, la presente disposición no será de aplicación para períodos posteriores a 02/2018 y no procede la compensación o devolución de los pagos efectuados con anterioridad a la entrada en vigencia de la resolución.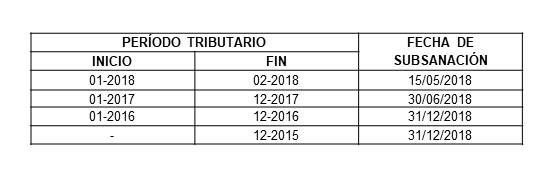 4. Del mismo modo, se señala que los contribuyentes que han optado por acogerse al sistema electrónico deberán conservar los Libros y/o Registros Electrónicos en un medio de almacenamiento magnético, óptico u otros similares, durante 5 años o mientras el tributo no esté prescrito, el plazo que fuera mayor. Asimismo, se aplicará dicha disposición cuando no se ha llegado a contar con el ejemplar adicional, el libro y/o registro electrónico se pierde o destruye por siniestro, asalto y otros.
5. Finalmente, por medio de la Segunda Disposición Complementaria Final, se ha modificado en anexo II del Reglamento, respecto a la aplicación de la gradualidad de las infracciones de los numerales 1, 2, 3, 5, 7 y 8 del artículo 175 del Código Tributarios, de acuerdo al anexo que adjuntamos.
Cualquier consulta respecto a la presente circular no duden en contactarnos a estudio@dofnupra.pe
Vigencia: 22 de abril de 2018
[1] Numeral 2- Llevar los libros de contabilidad, u otros libros y/o registros exigidos por las leyes, reglamentos o por Resolución de Superintendencia de la SUNAT, el registro almacenable de información básica u otros medios de control exigidos por las leyes y reglamentos; sin observar la forma y condiciones establecidas en las normas correspondientes.
Numeral 5. Llevar con atraso mayor al permitido por las normas vigentes, libros de contabilidad u otros libros o registros exigidos por las leyes, reglamentos o por Resolución de Superintendencia de la SUNAT, que se vinculen con la tributación.