
El 27 de julio de 2018, se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 180-2018/SUNAT; mediante la cual la Administración Tributaria dictamina sobre aquellos supuestos no cubiertos por el Decreto Legislativo Nº 1264 y el Reglamento 067-2017-EF , que instauran y desarrollan el Régimen Temporal y Sustitutorio del Impuesto a la Renta.
El Decreto Legislativo Nº 1264, establece un Régimen temporal y sustitutorio del Impuesto a la Renta para la declaración, repatriación e inversión de rentas no declaradas, señalando las personas que podían acogerse, la información que solicita la Administración y la forma de pago. Se establece que la SUNAT tendrá un plazo de un año a partir del 1 de enero de 2018 para solicitar información a los contribuyentes que se acogieran al Régimen.
Asimismo, el Decreto Supremo Nº 067-2017-EF desarrolla el Régimen Temporal y Sustitutorio del Impuesto a la Renta; indicando los documentos que la SUNAT puede requerir respecto a los bienes, derechos, dinero, renta no declarada conexos al acogimiento. Igualmente, aquello que permita al contribuyente acreditar la repatriación e inversión acontecida. Agrega, que de no presentarse la información o si esta es incompleta o inexacta, se otorgará un plazo de 10 días hábiles para su subsanación.
No siendo el Decreto y Reglamento suficientes para cubrir todos los hechos acontecidos en la realidad; como por ejemplo, aspectos vinculados a la sustentación de la información consignada en la declaración y/o de la repatriación o reinversión y al cobro de la diferencia de tasa; son aplicables las disposiciones del Código Tributario y el Reglamento del Procedimiento de Fiscalización de la SUNAT, referentes a fiscalización de obligaciones tributarias, emisión de resoluciones de determinación y de multa y notificaciones de actos de la administración tributaria.
Por todo lo expuesto, es necesario que se cuente con una normativa específica, ya que la aplicación de normas generales no brinda una amplia seguridad jurídica a los contribuyentes; la Resolución Nº 180-2018/SUNAT, establece lo siguiente:
1. El artículo 11 del Decreto Legislativo Nº 1264 establece causales de exclusión al Régimen, producto de esta exclusión, la SUNAT notificará una Carta de Descargos. Se podrán plantear descargos a esta carta, en el lugar que señale la misma o a través de SUNAT Virtual.
2. Asimismo se establece la presentación de documentos en el Procedimiento de Fiscalización del Régimen, el cual puede realizarse de forma física o a través de SUNAT virtual, al optar por esta última opción se deberá optar por efectuarlo en la fecha y hasta la hora indicada en el requerimiento.
3. Para ambos casos, cuando el contribuyente planteé sus descargos a través de SUNAT Virtual, debe seguir los siguientes pasos:
a) Ingresar a la Sección “Régimen Temporal y Sustitutorio del Impuesto a la Renta para la Declaración, Repatriación e Inversión de rentas no declaradas”.
b) Ubicar la opción “Envío de sustentos de la declaración jurada”.
c) Acceder a SUNAT Operaciones en Línea y seguir las instrucciones del Sistema.
d) Presentar los descargos respectivos.
4. Una vez completado el procedimiento se expide un Cargo de Presentación; los archivos pueden ser remplazados, ingresando nuevamente al sistema y generando un nuevo cargo; siempre y cuando no haya concluido el plazo que señala la Carta de Descargos. La SUNAT considerará valido el último Cargo de Presentación que se haya generado, por lo que se entiende que la emisión de un Cargo de Presentación deja sin efecto el anterior.
5. El procedimiento utilizado para la presentación de los descargos a la Carta de Descargo emitida por SUNAT, será el mismo que para la Solicitud de Prórroga de la fecha de vencimiento del primer plazo otorgado. Se aplicará para absolver descargos de una Carta de Descargo o de la presentación del Sustento, motivo de un Procedimiento de Fiscalización al Régimen.
6. Respecto del Pago de la Diferencia, el procedimiento será el siguiente:
a) Ingresar a la Sección “Régimen Temporal y Sustitutorio del Impuesto a la Renta para la Declaración, Repatriación e Inversión de rentas no declaradas”.
b) Ubicar el Formulario Virtual Nº 1667.
c) Acceder a SUNAT Operaciones en Línea y seguir las instrucciones del Sistema.
d) Ubicar la casilla 369 dentro de la Sección “Determinación y pago de la deuda” y cancelar el pago calculando los intereses desde el 30 de diciembre de 2017 hasta la fecha de pago.
7. Las modalidades del Pago de la Diferencia, son:
a) Pago mediante débito en cuenta.
b) Pago mediante tarjeta de crédito o débito.
c) Utilizando el Número de Pago SUNAT (NPS).
En cualquiera de los tres métodos a utilizar, se deberá cancelar el íntegro del importe de la diferencia más intereses correspondientes.
8. Las causales de rechazo al formulario 1667, son las contenidas en los artículos 4 y 5 de la Resolución Nº 160-2017/SUNAT.
9. Se incorpora el numeral 52 al artículo 2 de la Resolución de Superintendencia Nº 109-2000/SUNAT y normas modificatorias, que regula la forma y condiciones en que los deudores pueden realizar diversas operaciones a través de SUNAT Operaciones en Línea, este indicará lo siguiente:
Presentar los sustentos a que se refiere el artículo 12 del Reglamento del Régimen, solicitar la prórroga para dicha presentación, así como presentar los descargos cuando la SUNAT, previamente a la declaración de nulidad del acogimiento al referido régimen, lo requiera.
10. Se agrega como Única Disposición Complementaria Final a la Resolución de Superintendencia Nº 109-2000/SUNAT, respecto al ingreso a SUNAT operaciones en Línea con DNI:
El usuario que generó la clave SOL, hasta el 29.12.2017 para efecto del acogimiento al Régimen, puede seguir utilizándola para realizar operaciones vinculadas al Régimen, incluidas aquellas a que se refiere el numeral 52 del artículo 2.
11. Se modifica la Resolución de Superintendencia Nº 014-2008/SUNAT y normas modificatorias, agregándose el anexo 56 y la nota 24:
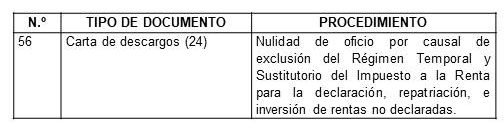
Se entiende como Carta de descargo al documento mediante el cual la SUNAT, para efecto de la declaración de nulidad de oficio del acogimiento al Régimen, corre traslado al sujeto de las causales de exclusión y le otorga un plazo de 5 días para la presentación de los descargos respectivos.
Cualquier consulta respecto a la presente circular no duden en contactarnos a estudio@dofnupra.pe
Vigencia: 28 de julio de 2018.