
El 19 de diciembre de 2018, se publicó en el Diario Oficial El Peruano, la Ley Nº 30884, a través de la cual, el Congreso de la República; con el objeto de contribuir en el mantenimiento de un medio saludable para todos los ciudadanos, establece el marco regulatorio con respecto al uso de plásticos y recipientes o envases descartables (tecnopor) para alimentos y bebidas de consumo humano en el territorio nacional. Asimismo, a fin de generar un cambio en la conducta económica de los ciudadanos en exigir estos elementos nocivos, se crea el “Impuesto al Consumo de Bolsas Plásticas”.
Este último presentará las siguientes características:
1. El Impuesto al Consumo de Bolsas Plásticas (en adelante, ICBP) gravará la adquisición bajo cualquier título de bolsas de plástico, cuya finalidad sea el traslado de bienes enajenados por los establecimientos comerciales o de servicios contribuyentes del IGV, que opten por distribuirlas.
Por lo tanto, al no entrar los recipientes o envases descartables (tecnopor) dentro del tipo tributario (hipótesis de incidencia), su uso no estará afecto al referido impuesto.
2. El ICBP recaerá sobre, es decir, serán contribuyentes, las personas naturales o jurídicas, que decidan adquirir bajo cualquier título las bolsas de plástico y cuya finalidad sea cargar o llevar bienes enajenados por los establecimientos comerciales o de servicios, que los distribuyan. Asimismo, la obligación tributaria nacerá en el instante en que las referidas bolsas sean adquiridas.
3. El ICBP se aplicará con relación a la adquisición unitaria de las bolsas de plástico; además de ello, a fin de no producir efectos negativos en la economía, se ha decidido, que la cuantía sea efectuada de manera gradual:
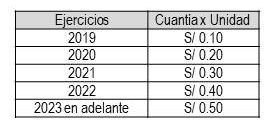
4. El mencionado impuesto será cobrado por la persona natural y/o jurídica sujeta al Impuesto General a las Ventas, que transfiera las bolsas de plástico en el momento de la emisión de los comprobantes correspondientes. En otras palabras, dichos sujetos, serán agentes de percepción del impuesto.
Por otro lado, estarán obligados de consignar en el comprobante de pago: (I) la cantidad de bolsas entregadas; y, (II) la cuantía total del ICBP. Este último, no formará parte de la base imponible del Impuesto General a las Ventas.
5. El impuesto será declarado y pagado de forma mensual de acuerdo con las reglas establecidas en el artículo 29º del Código Tributario, normas reglamentarias y complementarias. Al igual, que las demás obligaciones tributarias, deberá ser cancelada en moneda nacional.
6. El ICBP constituirá ingreso al tesoro público y su administración corresponderá a la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT).
Dicha entidad tendrá el deber de informar anualmente a la Comisión de Pueblos Andinos, Amazónicos y Afroperuanos, Ambiente y Ecología del Congreso de la República, acerca del progreso del ICBP, lo siguiente:
• Acciones de control o fiscalización realizadas.
• Sanciones impuestas.
• Las dificultades, que se encuentran en su aplicación; y,
• Otros.
7. Finalmente, el Poder Ejecutivo, con el apoyo de los ministerios del Ambiente, de la Producción, de Economía y Finanzas, contará con (180) días calendario para reglamentar la presente Ley.
Vigencia: 1 de agosto de 2019 (ICBP)