
El 22 de diciembre de 2018, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nº 295-2018/SUNAT, mediante la cual la Administración Tributaria con el fin de subsanar ineficiencias en el sistema para solicitar la autorización de emisión de comprobantes de pago y otros documentos impresos y/o importados, a través del Formulario Virtual Nº 816 – Autorización de Impresión a través de SUNAT Operaciones en Línea; decide exceptuar temporalmente de los requisitos adicionales, señalados en la Resolución de Superintendencia Nº 300-2014/SUNAT y normas modificatorias, relacionado a la emisión de comprobantes de pago y otros documentos en contingencia.
Se establece lo siguiente:
1. Las facturas, las boletas de venta, las notas de crédito, las notas de débito, los comprobantes de retención y los comprobantes de percepción: (I) que hayan sido emitidos por un emisor electrónico por determinación de la SUNAT; (II) que no hayan sido dados de baja mediante el Formulario Virtual Nº 855; y, (III) cuya solicitud de autorización, a través del Formulario Virtual Nº 816, se vea impedida por el propio sistema, estarán exceptuadas, hasta el 31 de diciembre de 2018, de cumplir con los “requisitos adicionales” establecidos en la R.S. Nº 300-2014/SUNAT, modificada por la R.S. Nº 113-2018, estos son:
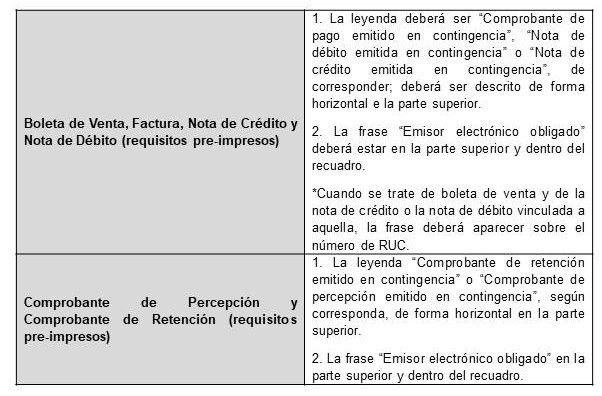
2. Las facturas, las boletas de venta, las notas de crédito, las notas de débito, los comprobantes de retención y los comprobantes de percepción emitidos en función al punto 1, deberán cumplir con determinados requisitos y/o características:
• La fecha de impresión deberá ser anterior al 1 de septiembre de 2018.
• Los establecidos en el Reglamento de Comprobantes de Pago o en la normativa, que regule la emisión de comprobantes de retención y/o percepción vigente al 31 de agosto de 2018.
3. Los emisores electrónicos por determinación de la SUNAT, que emitan los comprobantes de pago y otros documentos acotados en los dos puntos previos, hasta el 31 de diciembre de 2018; deberán comunicar a la SUNAT sobre la situación particular en la que se encuentran a través de un escrito, el cual deberá ser presentado hasta el 31 de enero de 2019 y deberá contar con la firma del representante legal acreditado en el RUC de la empresa.
Vigencia: 23 de diciembre de 2018