
El 30 de diciembre de 2018, se publicó en el Diario Oficial El Peruano, el Decreto Supremo Nº 339-2018-EF; a través del cual el Poder Ejecutivo adecúa el Reglamento de la Ley del Impuesto a la Renta, aprobado por el Decreto Supremo N° 122-94-EF; con respecto a las recientes modificaciones a su Ley dadas por el Decreto Legislativo Nº 1425, la cual establece una definición tributaria del devengo para efectos de la Ley del Impuesto a la Renta.
1. El Decreto Legislativo Nº 1425 estableció que los ingresos se devengan cuando se han producido los hechos sustanciales para su generación, siempre que el derecho a obtenerlos no esté sujeto a condición suspensiva, con prescindencia del momento del cobro y aun cuando no se hubieren fijado los términos precisos para su pago; asimismo, se incorporaron reglas específicas de acuerdo al tipo de renta, que se obtenga.
2. El presente Decreto Supremo, busca adecuar la reciente incorporación de la definición del devengo; por lo que se MODIFICA el artículo 31º del Reglamento de la Ley del Impuesto a la Renta (RLIR); con respecto a la imputación, en función del devengado, de rentas de primera categoría, y de rentas y gastos de tercera categoría, por lo que el contribuyente deberá tomar en cuenta lo siguiente:
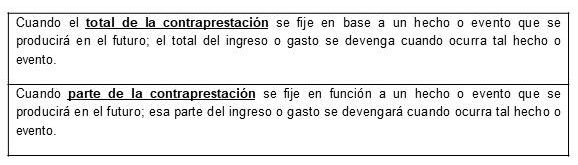
Para efectos de lo dispuesto en el cuadro previo, se entenderá como “hecho o evento que se producirá en el futuro” a aquel hecho o evento posterior, nuevo y distinto de aquel hecho sustancial, que genera el derecho a obtener el ingreso o la obligación de pagar el gasto.
3. La contraprestación se fijará en función a un hecho o evento que se producirá en el futuro; cuando aquella se determine, entre otros, en función a las ventas, las unidades producidas y/o las utilidades obtenidas.
Sin embargo, no será considerado “hecho o evento que se producirá en el futuro”, cuando el importe de la contraprestación esté supeditado a una verificación de calidad, características, contenido, peso o volumen del bien vendido, que implique un ajuste posterior al precio pactado.
4. Cuando se trate de la enajenación de bienes, referido a rentas de tercera categoría, se considerará que se han producido los hechos sustanciales para la generación del ingreso cuando se produzcan uno o los dos supuestos: (I) El adquirente tenga el control sobre el bien, es decir, tenga el derecho a decidir sobre el uso del bien y a obtener sustancialmente los beneficios del mismo; o, (II) El enajenante ha transferido al adquirente el riesgo de la pérdida de los bienes.
Con respecto al supuesto (I) indicado anteriormente, se interpretará de acuerdo con la Norma Internacional de Información Financiera 15 (NIIF 15), la cual fue oficializada mediante Resolución del Consejo Normativo de Contabilidad Nº 002-2018-EF/30.
5. Además, se reitera lo establecido por la Quinta Disposición Complementaria Final del Decreto Legislativo Nº 1425, la cual indica que no se modifica el tratamiento del devengo del ingreso o gasto establecido en normas especiales o sectoriales.
6. Finalmente, se DEROGA el artículo 32º del RLIR respecto a la imputación a los ejercicios gravables por expropiación de bienes.
Cualquier consulta, no dude en contactarse con nosotros: estudio@dofnupra.pe
Vigencia: 1 de enero de 2019