
El 2 de agosto de 2018, se publicó el Decreto Legislativo Nº 1372, el cual regula mecanismos para la identificación de los beneficiarios finales de las personas jurídicas y entes jurídicos, con el objetivo de generar un control a partir de la recopilación de información, y así perfeccionar la lucha contra actividades relacionadas a los delitos de lavado de activos, de financiamiento de grupos terroristas u otros.
A partir de dicho Decreto Legislativo, las personas jurídicas y entes jurídicos estarán obligados de comunicar a SUNAT, información respecto de las personas naturales, que ejerzan un control efectivo directo o indirecto sobre los mismos; en otras palabras, aquellos, que realmente se vean beneficiados con las utilidades, ingresos y/o derechos de dichas abstracciones jurídicas.
Esta comunicación será una declaración jurada informativa llamada “Declaración de Beneficiario Final”; y que, si bien ya cuenta con un Reglamento, aprobado por el Decreto Supremo Nº 003-2019-EF: definiendo conceptos, delimitando obligados, perfeccionando modos de identificación de los beneficiarios, e inclusive estableciendo el formato a utilizar para la Declaración, aún no se ha establecido el plazo, forma y condiciones para la presentación de tan importante documento.
Por otro lado, el Decreto Legislativo Nº 1372, adicionalmente, modificó el Decreto Legislativo Nº 1049 (Ley del Notariado), con el fin de que los notarios estén obligados antes de extender y/o autorizar instrumentos públicos notariales protocolares y/o extraprotocolares¹ , a exigir la constancia de presentación de la Declaración de Beneficiario Final, a partir del 01.01.2019.
En virtud de dicha obligación legal, en las notarías del país se han estado requiriendo a los usuarios que exhiban la constancia de presentación ante SUNAT de la comunicación del beneficiario final; sin embargo, a la fecha los contribuyentes se verían impedidos de la presentación de dicha exigencia, ya que el plazo y forma en que los contribuyentes deberán cumplir con la comunicación del Beneficiario Final, debe ser establecida y regulada por Resolución de Superintendencia de SUNAT, aún pendiente de publicación.
Es así, que ante este vacío legal, y con el fin de cumplir con la presentación de la constancia de comunicación de Beneficiario Final ante las notarías, muchos contribuyentes han venido efectuando la comunicación con la presentación del Anexo contemplado en el Decreto Supremo Nº 003-2019-EF en mesa de partes de los centros de servicios al contribuyente de SUNAT.
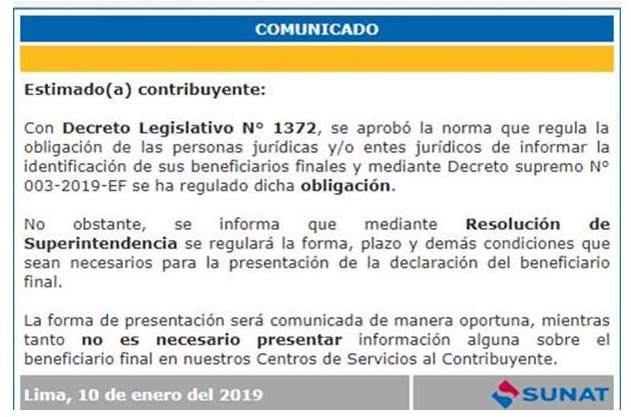
Sobre el particular, mediante comunicado del 10 de enero de 2019, SUNAT señaló que la forma de presentación de la declaración de Beneficiario Final deberá cumplirse según lo que establezca la resolución de superintendencia a emitirse, no siendo necesario presentar información en los centros de servicios al contribuyente de SUNAT.
Cualquier consulta, no dude en contactarse con nosotros: estudio@dofnupra.pe
¹Serán instrumentos públicos protocolares las escrituras públicas, instrumentos y demás actas que el notario incorpora al protocolo notarial; que debe conservar y expedir los traslados que la ley determina. Por otra parte, serán instrumentos públicos extraprotocolares las actas y demás certificaciones notariales que se refieren a actos, hechos o circunstancias que presencie o le conste al notario por razón de su función.