
El 23 de enero de 2019, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nº 015-2019/SUNAT, mediante la cual se establecen los medios, condiciones, forma, plazos y lugares para la presentación y pago de la Declaración Jurada Anual del Impuesto a la Renta y del Impuesto a las Transacciones Financieras, correspondiente al ejercicio gravable 2018.
Además, se regula la forma y plazo para la presentación de la Declaración, que deberán efectuar los donantes, prestadores de servicios a título gratuito, mecenas y patrocinadores deportivos; con relación a las donaciones, prestaciones y aportes que otorguen en su calidad de tales. Finalmente, se fijan disposiciones para la comunicación de atribución de gastos por arrendamiento y/o subarrendamiento e intereses provenientes de créditos hipotecarios para primera vivienda.
Se establece lo siguiente:
1. La SUNAT aprueba los siguientes formularios:
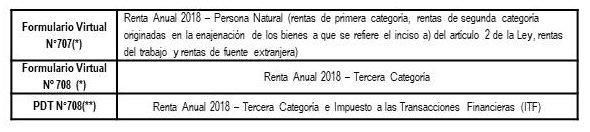
(*) Estarán a disposición, en la plataforma SUNAT Virtual, a partir del 18 de febrero.
(**) Estará disponible, para los contribuyentes en SUNAT Virtual, desde el 24 de enero.
2. Los obligados a presentar la Declaración Jurada Anual del Ejercicio 2018 son los siguientes:
• Quienes hubieran generado rentas o pérdidas de tercera categoría como contribuyentes del Régimen General del Impuesto o del Régimen de MYPE Tributario (RMT).
• Los que hubieran obtenido o percibido rentas distintas a las de tercera categoría, cuando:
Determinen un saldo a favor del fisco en las casillas 161 (rentas de primera categoría) y/o 362 (rentas de segunda y/o de fuente extranjera) y/o 142 (rentas del trabajo y/o de fuente extranjera) del Formulario Virtual Nº 707.
Arrastren saldos a favor de ejercicios anteriores y los apliquen contra el Impuesto y/o hayan aplicado dichos saldos contra los pagos a cuenta de cuarta categoría durante el ejercicio 2018.
Determinen un saldo a favor en la casilla 141 del Formulario Virtual Nº 707, por su desempeño como perceptores de rentas: (I) de cuarta categoría o de cuarta y quinta categorías; o, (II) de cuarta y/o quinta categorías y/o de fuente extranjera.
• Los que hubieran percibido rentas de cuarta y/o quinta categoría y atribuyan gastos por arrendamiento y/o subarrendamiento de bienes inmuebles, y/o intereses de créditos hipotecarios para primera vivienda, a sus cónyuges, concubinos, y copropietarios (siendo solo aplicable para el segundo gasto).
• Los que hubieran percibido exclusivamente rentas de quinta categoría, que determinen un saldo a favor en la casilla 141 del Formulario Virtual Nº 707, por la deducción de los gastos por arrendamiento y/o subarrendamiento de inmuebles y los intereses de créditos hipotecarios para primera vivienda.
• Las personas o entidades que hubieran realizado operaciones gravadas con el ITF.
Asimismo, se indica que no deben presentar la Declaración, los contribuyentes no domiciliados en el país, que obtengan solamente rentas de fuente peruana.
3. Los sujetos obligados a presentar la Declaración o que sin estarlo opten por hacerlo, lo harán mediante el Formulario Virtual Nº 707 – Renta Anual 2018 – Persona Natural, o el Formulario Virtual Nº 708 o el PDT Nº 708, según corresponda.
4. El Formulario Virtual Nº 708 debe ser utilizado por los sujetos que durante el ejercicio gravable 2018 hubieran generado rentas o pérdidas de tercera categoría como contribuyentes del Régimen General del Impuesto o del RMT, salvo que:
• Sus ingresos netos superan las 1 700 UIT.
• Gozan de algún beneficio tributario.
• Gozan de estabilidad jurídica y/o tributaria.
• Están obligados a presentar el Reporte Local, Reporte Maestro y/o Reporte País por País.
• Pertenecen al sistema financiero.
• Han presentado el anexo referido en el artículo 12º del Reglamento del ITAN, mediante el cual se ejerce la opción de acreditar los pagos a cuenta del Impuesto contra las cuotas del ITAN.
• Han intervenido como adquirentes en una reorganización de sociedades.
• Deducen gastos en vehículos automotores asignados a actividades de dirección, representación y administración, de conformidad con la LIR.
• Han realizado operaciones gravadas con el ITF, conforme a la Ley del ITF.
• Han celebrado contratos de colaboración empresarial que lleven contabilidad independiente de la de sus socios o partes contratantes.
5. Los sujetos que hubieran obtenido rentas distintas a las de tercera categoría y se encuentren obligados a presentar la Declaración, u opten por hacerlo, estarán obligados a declarar los ingresos exonerados del Impuesto que califiquen como renta distinta a la de tercera categoría, siempre que el monto acumulado de dichos ingresos durante el ejercicio gravable 2018 exceda las 2 UIT correspondientes al referido ejercicio.
6. Quienes, al 31 de diciembre del 2018, hubieran generado ingresos en dicho ejercicio iguales o superiores a 300 UIT están obligados a consignar un balance de comprobación, en la Declaración presentada mediante el Formulario Virtual Nº 708 o el PDT Nº 708.
7. Los sujetos, que hayan realizado operaciones gravadas con el ITF, deberán declarar mediante el PDT Nº 708 ciertos datos con respecto a los pagos efectuados en el Perú y el extranjero; es importante resaltar que conjuntamente al momento de la Declaración, se deberá efectuar el pago del tributo en acotación.
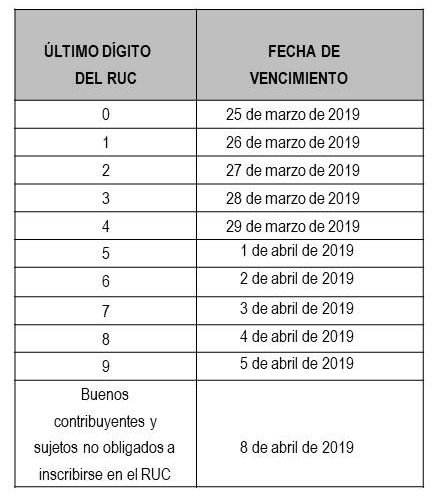
Se aprueba el Cronograma para la presentación de la Declaración y el pago de la regularización del Impuesto a la Renta y del ITF (Adjuntamos el mismo en formato PDF).
8. Se establece la obligación de declarar mediante los Formularios aprobados en el punto 1 , con respecto a los gastos por concepto de donaciones, servicios prestados a título gratuito y/o aportes relacionados con la donación de alimentos en situaciones de desastres naturales y la Ley de Mecenazgo Deportivo.
Cronograma con plazos para la presentación de la Declaración Anual 2018 y efectuar el pago de regularización del Impuesto y del ITF
Vigencia: 24 de enero de 2019
Cualquier consulta, no dude en contactarse con nosotros: estudio@dofnupra.pe