
El 28 de febrero de 2019, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nº 044-2019/SUNAT, a través de la cual la Administración Tributaria; reduce el espectro de obligados a emitir sus comprobantes electrónicos o afines de manera obligatoria a través de los Sistemas de Emisión Electrónica Operador de Servicios Electrónicos (OSE) y SUNAT Operaciones en Línea (SOL), así como, el establecimiento del uso excepcional del SEE – Del Contribuyente y/o del SEE – Facturador SUNAT (SFS), por parte de los sujetos obligados.
Se modifica lo siguiente:
I. Modificación de los supuestos de obligación para emitir desde los SEE – OSE y SEE – SOL, por parte de Principales Contribuyentes
1. La R.S. Nº 239-2018/SUNAT estableció que los emisores electrónicos, que, al 31 de diciembre de 2018, tengan la calidad de principales contribuyentes nacionales, de la Intendencia de Lima, de las intendencias regionales y oficinas zonales, de agentes de retención o de percepción del IGV, usarán de manera obligatoria el SEE – OSE y/o el SEE – SOL, desde el 1 de marzo de 2019.
Sin embargo, según la Resolución Nº 044-2019/SUNAT, se retira de dicha lista a los agentes de retención y de percepción del IGV; por otro lado, indica que además de tener la calidad de principal contribuyente (PRICO) se deberá contar con un ingreso anual igual o mayor a 300 UIT, durante el ejercicio 2017.
2. La Resolución Nº 239-2018/SUNAT señaló que, a partir del 1 de enero de 2019, los sujetos en los que, concurran las calidades de principales contribuyentes nacionales, de la Intendencia de Lima, de las intendencias regionales y oficinas zonales o se desempeñen como agentes de retención o de percepción del IGV, estarían obligados a emitir desde el SEE – OSE y/o del SEE – SOL, desde el primer día calendario del cuarto mes de haber adquirido dichas calidades.
De acuerdo con la presente Resolución, ya no se tomará en cuenta a los agentes de retención y de percepción del IGV, los PRICOS deberán presentar en el año anterior un ingreso anual igual o mayor a 300 UIT y la obligación correría desde el 1 de julio del año siguiente de haber concurrido las calidades de constitución como PRICO.
II. Cálculo de los ingresos anuales y la obligación excepcional de emitir por el SEE – Del Contribuyente y del SEE – SFS
1. Para efectos de lo indicado en los puntos 1 y 2 del Acápite I, se entenderá como ingresos anuales al monto mayor de comparar los conceptos a) y b):
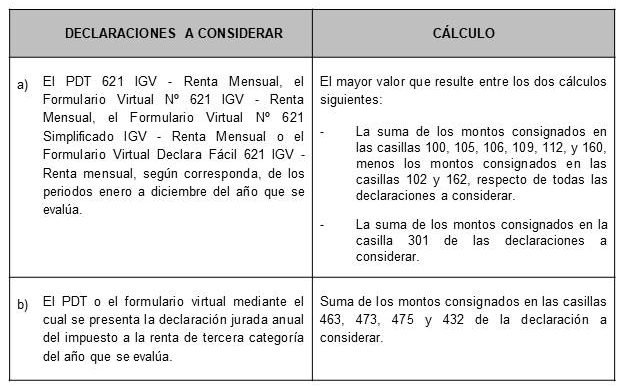
• Con respecto a las declaraciones a considerar, se tendrán en cuenta las declaraciones rectificatorias, que surtan efecto hasta el 30 de abril del año siguiente al que se evalúa.
• Con relación a los sujetos indicados en el punto 1 del Acápite I (incluyendo modificatoria), se aceptarán las declaraciones rectificatorias que hayan surtido efecto hasta el 31 de diciembre de 2018.
• Se utilizará la UIT vigente al año, que se evalúa.
2. Finalmente, los emisores electrónicos indicados en el punto 1 del Acápite I (incluyendo modificatoria), podrán utilizar, excepcionalmente hasta el 30 de junio de 2019, el SEE – Desde los Sistemas del Contribuyente y/o el SEE – Facturador SUNAT (SEE – SFS), en función de las reglas establecidas en los consolidados de las Resoluciones de Superintendencia Nº 097-2012/SUNAT y Nº 182-2016/SUNAT, respectivamente.
Vigencia: 01 de marzo de 2019
Cualquier duda, no dude en consultarnos: estudio@dofnupra.pe