
El 28 de marzo de 2019, se publicó en el Diario Oficial El Peruano, la Resolución de Superintendencia Nacional Adjunta de Tributos Internos Nº 010-2019-SUNAT/7T00000; a través de la cual, la Administración Tributaria hace uso de su facultad discrecional de no sancionar dos infracciones relacionadas a la presentación de la Declaración Jurada del Impuesto a la Renta 2018, de determinados contribuyentes y situaciones específicas.
Al respecto, debemos señalar que la Administración Pública en general, para el desarrollo de sus potestades administrativas, posee facultades regladas y discrecionales. Las potestades regladas son aquellas en las que expresamente la norma jurídica le dicta a la Administración Pública cuáles son los alcances de su actuación, estableciendo forma, plazos, etc.; por otra parte, las facultades discrecionales son potestades en las que la administración pública – dentro del límite del respeto al interés público – pueda adoptar la decisión más conveniente para los fines que busca.
En el presente caso, tenemos que desde el pasado 25 de marzo se iniciaron los vencimientos de los plazos para la presentación de las declaraciones anuales del ejercicio 2018, no obstante, las plataformas informáticas de Sunat para la presentación de las declaraciones juradas, e incluso para la emisión de comprobantes electrónicos, sufrieron serias deficiencias en su funcionamiento, generando que la propia Administración Tributaria, admitiendo dichos inconvenientes en sus sistemas, disponga la prórroga del plazo de presentación de las declaraciones juradas con vencimiento 25 y 26 de marzo hasta el 27 de marzo de 2019.
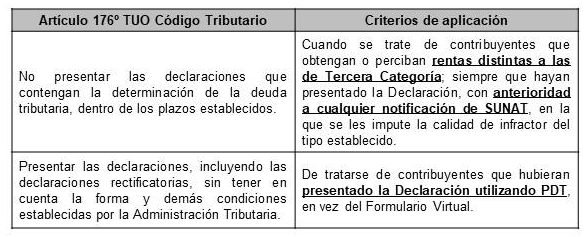
Ante esta situación, la Sunat en aplicación de la facultad otorgada por el Código Tributario en los artículos 82º que señala “La Administración Tributaria tiene la facultad discrecional de sancionar las infracciones tributarias”, y artículo 166º que establece: “La Administración Tributaria tiene la facultad discrecional de determinar y sancionar administrativamente las infracciones tributarias”, ha dispuesto mediante Resolución de Superintendencia Nacional Adjunta de Tributos Internos Nº 010-2019-SUNAT/7T00000no sancionar en determinados casos las infracciones por no presentar las declaraciones que contengan la determinación de la deuda tributaria, dentro de los plazos establecidos (numeral 1 del artículo 176º), y por presentar las declaraciones, incluyendo las declaraciones rectificatorias, sin tener en cuenta la forma y demás condiciones establecidas por la Administración Tributaria (numeral 8 del artículo 176º), que pasaremos a detallar a continuación:
La Resolución de Superintendencia Nacional Adjunta de Tributos Internos Nº 010-2019-SUNAT/7T00000 establece lo siguiente:
1. No serán aplicables las sanciones de multa, por incurrir en las infracciones tipificadas en los numerales 1 y 8 del artículo 176º del TUO del Código Tributario; siempre y cuando, la falta esté relacionada a la presentación de la Declaración Anual del Impuesto a la Renta 2018 y se cumplan con los criterios desarrollados en el siguiente cuadro:
2. Lo indicado en el punto 1 será aplicable incluso, respecto de las infracciones que hayan sido cometidas o detectadas, con anterioridad a la vigencia de la presente Resolución de Superintendencia (beneficio retroactivo).
Asimismo, no será sancionado aquel contribuyente, al que a su nombre se hubiera emitido una Resolución de Multa, pero esta no hubiera sido notificada al mismo. Caso contrario, de ser notificado antes de la Declaración, estaría en la obligación de pagar la respectiva sanción.
3. La SUNAT no devolverá, ni compensará con futuras obligaciones, aquellos pagos efectuados por los deudores tributarios, que se encuentren relacionados a la extinción de las infracciones señaladas en el punto 1.
Cualquier consulta, no dude en contactarnos: estudio@dofnupra.pe
Vigencia: 29 de marzo de 2019.