
El 18 de diciembre de 2018, se publicó en el Diario Oficial El Peruano, el Decreto Supremo Nº 298-2018-EF, a través del cual, el ministerio de Economía y Finanzas; aprobó el monto de la Unidad Impositiva Tributaria (UIT) para el ejercicio fiscal 2019, el cual ascendería a S/. 4,200.
De acuerdo con la Norma XV del Título Preliminar del Código Tributario: “La Unidad Impositiva Tributaria (UIT) es un valor de referencia que puede ser utilizado en las normas tributarias para determinar las bases imponibles, deducciones límites de afectación y demás aspectos de los tributos que considere conveniente el legislador”.
En la presente circular, detallamos los efectos que tiene el aumento de la UIT para el año 2019, en las obligaciones tributarias sustanciales (como por ejemplo determinación del tributo a pagar, límite de deducciones de gastos, etc.) con relación al Impuesto a la Renta y al Impuesto General a las Ventas.
I. Impuesto a la Renta
a) Rentas del Trabajo
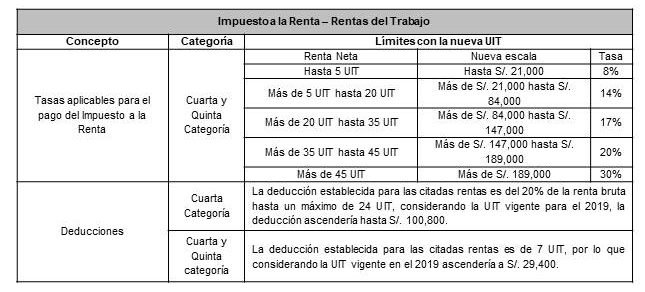
El principal efecto del aumento de la UIT en las rentas de trabajo es en cuanto a la deducción de 7 UIT para hallar la renta neta de cuarta y quinta categoría, la cual en el 2019 ascenderá a S/ 29,400.
Asimismo aumentará el límite de las escalas de renta neta obtenida por los contribuyentes para aplicar las tasas progresivas.
La actualización de estos importes que usan como referencia el valor de la UIT tendrá como efecto inmediato la reducción del monto a pagar del impuesto a la renta de los trabajadores dependientes e independientes.
b) Rentas Empresariales
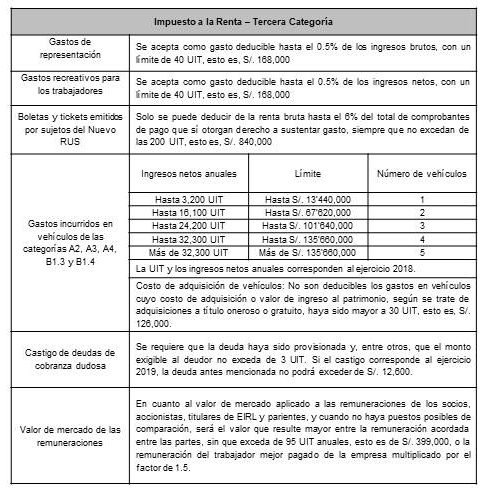
Los contribuyentes que generan rentas de tercera categoría, deben incurrir en una serie de desembolsos, por lo que existen ciertos gastos que son deducibles para efecto de calcular el impuesto a la renta, dentro de los cuales encontramos algunos que si bien son deducibles están sujetos a un límite, en muchos casos tomando como referencia el valor de la UIT, como a continuación indicamos:
II. Impuesto General a las Ventas
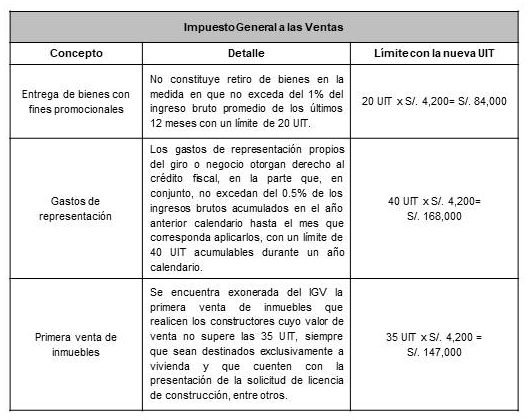
En este caso el valor de la UIT se ha tomado como referencia para determinar el nacimiento de la obligación tributaria respecto del retiro de bienes, el supuesto de exoneración para la primera venta de inmuebles y el límite para el uso del crédito fiscal en los gastos de representación.
Vigencia: 1 de enero de 2019