
Mediante Informe N° 045-2019-SUNAT/7T0000, del 2 de abril de 2019, la Intendencia Nacional Jurídico Tributario de la SUNAT con relación a la determinación del costo computable de acciones adquiridas a título oneroso emite opinión respecto al supuesto y consultas planteadas por el contribuyente.
SUPUESTO:
En el caso, de la suscripción de acciones emitidas por aporte de capital, por una sociedad domiciliada en el Perú, por un importe equivalente a su valor nominal, más una prima de capital.
CONSULTAS:
– ¿Dicha prima de capital formará parte del costo computable de la operación, en el caso de que las acciones sean futuramente enajenadas?
– Siendo afirmativa la primera consulta, ¿variaría el tratamiento, de tratarse de acciones emitidas por una sociedad no domiciliada en el Perú; teniendo en cuenta, además, que la enajenación califica como un supuesto de enajenación indirecta de acciones, de acuerdo con el artículo 10º inciso e) de la Ley del Impuesto a la Renta, operación en la cual el comprador es un domiciliado y el vendedor un no domiciliado?
DESARROLLO:
I. PRIMERA CONSULTA:
1. La renta bruta está constituida por el conjunto de ingresos afectos al impuesto, que se obtenga en determinado ejercicio gravable; asimismo, cuando los réditos provengan de la enajenación de bienes, la renta bruta será la diferencia existente entre el ingreso neto total proveniente de dichas operaciones y el costo computable de los bienes enajenados (1).
2. Así pues, se define al costo computable de bienes enajenados como el costo de adquisición, más los costos posteriores incorporados al activo de acuerdo con las normas contables, ajustados conforme a las normas de ajuste inflación con incidencia tributaria; siendo excluidos los intereses (2).
Del mismo modo, será costo de adquisición, la contraprestación pagada por el bien adquirido; más los costos incurridos con motivo de su compra (fletes, seguros, gastos de despacho, derechos aduaneros, instalación, montaje, comisiones normales); los costos efectuados por el enajenante con motivo de la adquisición de los bienes (gastos notariales, impuestos y el pago de otros derechos); así como, otros gastos necesarios para colocar a los bienes en condiciones de uso, enajenación y aprovechamiento económico (3).
Tomando en cuenta, que la enajenación de acciones y participaciones adquiridas a título oneroso es el costo de adquisición (4); la Administración llega a la conclusión, que el costo computable es la contraprestación pagada por el bien adquirido más los costos incurridos con motivo de su compra.
3. La normativa societaria indica que las acciones representarán partes alícuotas del capital de una sociedad tendrán el mismo valor nominal, darán derecho a voto (salvo, excepciones de la Ley) y se crearán o en el pacto social o posteriormente mediante acuerdo de la Junta General de Accionistas (5).
Asimismo, se señala que el monto a pagarse por las acciones se establecerá por escritura pública de constitución o por acuerdo de la Junta General de Accionistas, estableciéndose el aumento de capital; siendo la suma obtenida en la colocación de acciones sobre el valor nominal de las mismas, la prima de capital (6).
En efecto, la prima de capital es parte del importe que pagan los suscriptores de nuevas acciones, que coloca una sociedad; por lo que, dicho concepto constituye parte del costo de adquisición de las acciones en análisis.
4. Bajo esos argumentos, SUNAT concluye, que, en el caso de colocación de acciones emitidas por aporte de capital, por una sociedad domiciliada en el Perú, por un importe equivalente a su valor nominal más una prima de capital; el monto pagado por la referida prima es parte del costo computable de tales acciones, en el supuesto de ser enajenadas a futuro.
II. SEGUNDA CONSULTA:
1. Según el artículo 10º inciso e) de la Ley del Impuesto a la Renta, serán rentas de fuente peruana los ingresos obtenidos por la enajenación indirecta de acciones o participaciones representativas del capital de personas jurídicas domiciliadas en el país.
Asimismo, dicho artículo nos indica que la enajenación indirecta se configurará, cuando se enajenen acciones o participaciones representativas del capital de una persona jurídica no domiciliada en el país; siendo esta última, propietaria directa o indirecta de acciones o participaciones representativas del capital de una o más personas jurídicas domiciliadas en el país; siempre que se cumpla con las condiciones de los numerales 1 y 2 del inciso e) del artículo 10º de la LIR (7).
2. Ahora bien, respecto a la recuperación del capital invertido, en el supuesto de contribuyentes no domiciliados que efectúen enajenación de bienes o de derechos; se establece que el costo computable se determinará en base a los artículos 20º y 21º de la Ley del Impuesto a la Renta, esto es, considerando el costo de adquisición de las acciones (eso incluye a la prima de capital), y el artículo 11º de su Reglamento, que dispone lo siguiente:
“El costo computable de las acciones representativas del capital de la persona jurídica no domiciliada, que se enajenen conforme al inciso e) del artículo 10º de la LIR, se determinará aplicando al costo computable de aquellas, el porcentaje determinado en el artículo 10º inciso e) numeral 1 segundo párrafo de la LIR”.
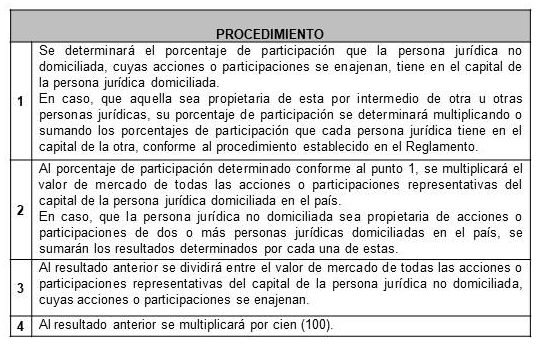
3. Entonces, el costo computable aplicable a la enajenación de acciones materia de análisis, será la parte proporcional de aplicar el porcentaje obtenido en el procedimiento señalado en el punto 3, al costo computable determinado de acuerdo con los artículos 20º y 21º de la LIR; este es, el costo de adquisición de las acciones, el cual incluye a la prima de capital como parte de su estructura.
III. NUESTRA OPINIÓN
El punto central del informe se centra en la calificación de la prima de capital como parte integrante del costo computable en la enajenación de acciones.
En primer lugar debemos señalar que, se entiende por prima de capital al aporte complementario y/o adicional, que realizan los accionistas o sujetos que aspiran a serlo, a fin de aumentar su posición dentro de la estructura societaria o formar parte del accionariado de una sociedad; siendo catalogado como uno de los costos incurridos con motivo de la compra, que, de no darse, acarrearía la imposibilidad de su obtención.
Por otra parte, la Ley del Impuesto a la Renta prescribe que el costo computable será la diferencia entre el ingreso neto total y el costo de adquisición; siendo este último, de acuerdo con el artículo 20º párrafo octavo numeral 1) de la Ley del Impuesto a la Renta, lo siguiente:
“La contraprestación pagada por el bien adquirido, y los costos incurridos con motivo de su compra tales como: fletes, seguros, gastos de despacho, derechos aduaneros, instalación, montaje, comisiones normales, incluyendo las pagadas por el enajenante con motivo de la adquisición de bienes, gastos notariales, impuestos y derechos pagados por el enajenante y otros gastos que resulten necesarios para colocar a los bienes en condiciones de ser usados, enajenados o aprovechados económicamente”.
Por tanto, al ser la prima de capital un costo incurrido con motivo de la compra de las acciones, puesto que, de no realizarse no sería posible adquirir dichos valores mobiliarios; debe ser considerado para la determinación del costo computable.
Por otro lado, cuando sea el transferente de la operación un sujeto no domiciliado, y le sean aplicables las reglas de la enajenación indirecta de acciones, en este supuesta también corresponderá considerar a la prima de capital como parte del costo de adquisición; con la única diferencia, que se deberá aplicar al costo computable el porcentaje indicado en el artículo 10º inciso e) numeral 1 segundo párrafo de la LIR y se tendrá que solicitar la emisión de un certificado de recuperación de capital invertido.
Cualquier consulta, no dude en contactarnos: estudio@dofnupra.pe
(1) Artículo 20º párrafos primero y segundo del TUO de la Ley del Impuesto a la Renta, aprobado por el Decreto Supremo Nº 179-2004-EF.
(2) Artículo 20º párrafo séptimo del TUO de la Ley del Impuesto a la Renta.
(3) Artículo 20º párrafo octavo numeral 1) del TUO de la Ley del Impuesto a la Renta.
(4) Artículo 21º numeral 21.2 inciso a) del TUO de la Ley del Impuesto a la Renta.
(5) Artículos 82º y 83º de la Ley Nº 26887, Ley General de Sociedades.
(6) Artículo 85º de la Ley General de Sociedades.
(7) 1. En cualquiera de los doce (12) meses anteriores a la enajenación, el valor de mercado de las acciones o participaciones de las personas jurídicas domiciliadas en el país de las que la persona jurídica no domiciliada sea propietaria en forma directa o por intermedio de otra u otras personas jurídicas, equivalga al cincuenta por ciento (50%) o más del valor de mercado de todas las acciones o participaciones representativas del capital de la persona jurídica no domiciliada.
2. En un período cualquiera de doce (12) meses, el enajenante y sus partes vinculadas transfieran mediante una o varias operaciones simultáneas o sucesivas, acciones o participaciones que representen el diez por ciento (10%) o más del capital de la persona jurídica no domiciliada