
El 30 de diciembre de 2018, se publicó en el Diario Oficial El Peruano, el Decreto Supremo Nº 337-2018-EF; a través del cual, el Poder Ejecutivo, adecua el Reglamento de la Ley del Impuesto a la Renta, aprobado por el Decreto Supremo N° 122-94-EF, en cuanto a los servicios sujetos al ámbito de precios de transferencia, la eliminación de la obligación de abonar el monto equivalente a la retención cuando se trate de operaciones con no domiciliados y la priorización del test de beneficio con relación a la prestación de servicios entre partes vinculadas; así como lo referido a efectuar pagos a cuenta por las rentas de segunda categoría obtenidas por la enajenación de valores, que en su momento no se encontraban sujetos a retención..
Se establece lo siguiente:
I. Deducción del costo o gasto por la prestación de servicios, que se encuentran en el ámbito de precios de transferencia
1. Se INCORPORA el artículo 118°-A, con respecto a la determinación del valor de mercado para la prestación de servicios al contribuyente por sus partes vinculadas y la priorización que dio el Decreto Legislativo N° 1369 a la presentación del test de beneficio y sus documentos sustentatorios.
2. Se define al grupo como el conjunto de personas, empresas o entidades vinculadas entre sí, de acuerdo con lo previsto en el artículo 24° del Reglamento de la Ley de Impuesto a la Renta (RLIR); asimismo, para efectos del presente artículo, será grupo multinacional el grupo conformado por una o más personas, empresas o entidades domiciliadas en el país y una o más personas, empresas o entidades no domiciliadas en el país.
3. Asimismo se entiende que el Test de Beneficio sirve de sustento para el costo o gasto de la empresa por un servicio prestado entre partes vinculadas; a través de este, se acredita de que el servicio prestado, otorga valor económico y comercial para el destinatario del servicio, mejorando o manteniendo su posición comercial en el mercado, lo mismo que ocurriría si se tratara de partes independientes.
De igual manera, dicho servicio debe aportar un beneficio o beneficio esperado al destinatario del servicio.
4. Para la deducción del costo o gasto por la prestación del servicio, el contribuyente tendrá que identificar y discriminar la relación existente entre el servicio recibido y la contraprestación, con el objeto de determinar el valor convenido entre las partes y el margen de ganancia, que obtendrá el prestador del servicio.
5. Cuando se trate de servicios prestados conjuntamente en beneficio de algunos o todos los miembros de un grupo o grupo multinacional; dada la imposibilidad de individualizar los servicios o de cuantificar la prestación, el contribuyente deberá identificar los costos y gastos, que le asignó el prestador del servicio; además de ello, se deberá acreditar que la asignación se realizó razonablemente o en base a criterios razonables.
Se entenderá que el servicio se efectuó razonablemente o en base a criterios razonables. cuando la asignación de los costos y gastos relacionados al servicio se efectúen atendiendo, a la naturaleza del servicio, las circunstancias en que se presta y a la utilización que se le dará.
6. El cálculo del margen de ganancia, será aplicando a los costos y gastos incurridos por el prestador del servicio, el porcentaje resultante de dividir el resultado de la diferencia existente entre el ingreso proveniente por los servicios prestados y los costos y gastos incurridos por el prestador del servicio entre dichos costos y gastos, multiplicado por (100). El porcentaje obtenido se podrá expresar hasta con dos decimales.
7. El test de beneficio y los documentos sustentatorios al mismo, deberán contener como mínimo lo siguiente:
a) Acreditación del servicio prestado
• Descripción del servicio prestado y detalle de los destinatarios del servicio.
• Razones, que justifican que el servicio prestado cumple con el test del beneficio.
• Justificación de la prestación del servicio en el contexto del negocio del grupo o grupo multinacional.
b) Razones por las que el servicio prestado califica como de alto valor añadido o de bajo valor añadido.
c) Determinación del valor de la contraprestación
• Detalle de los costos y gastos incurridos por el prestador del servicio.
• Criterio elegido para la asignación de los costos y gastos al destinatario del servicio y su justificación.
• Margen de ganancia aplicado y su justificación.
• Cualquier otra documentación o información relevante que sea útil para determinar la valoración de las transacciones.
8. No calificarán como servicios de bajo valor añadido, los siguientes: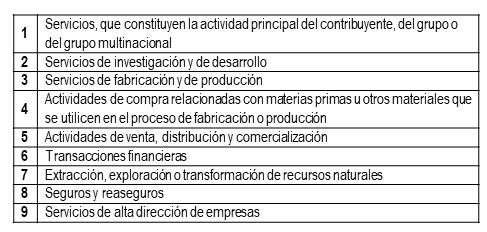
II. Pagos a cuenta por las rentas de segunda categoría obtenidas por la enajenación de bienes mobiliarios
1. Se INCORPORA el artículo 53°-C en el RLIR ; con relación a los pagos a cuenta, que deberán efectuar las personas naturales, por las rentas obtenidas en función a la enajenación de valores, que generan renta peruana; cabe recordar que no está incluido a la enajenación indirecta de acciones y participaciones, la cual se regirá por su propia norma.
La obligación de abonar no alcanzará aquellas operaciones sujetas a retención: ya sea por sociedades administradoras de fondos mutuos de inversión en valores y fondos de inversión, sociedades titulizadoras de patrimonios fideicomitidos, fiduciarios de fideicomisos bancarios o administradoras privadas de fondos de pensión; y la aplicada sobre patrimonios, que se encuentren en proceso de liquidación por una institución de compensación y liquidación de valores.
2. Como toda renta de segunda categoría, se regirá por el criterio del percibido, se considerará ingreso percibido por cada enajenación al ingreso neto resultante de la enajenación de valores mobiliarios, cuando se pague o ponga a disposición de la persona natural, sucesión indivisa o sociedad conyugal, que optó por tributar como tal, en el mes.
3. En cuanto a las pérdidas no deducidas en un mes, estas podrán ser deducidas en el mes siguiente o en los meses siguientes del ejercicio del monto determinado o del total de los montos determinados. Del ingreso percibido en el mes por cada enajenación se deberá deducir el costo computable correspondiente, dicha operación debe realizarse luego de deducir las pérdidas del mes.
Para finalizar, las retenciones indicadas en el segundo párrafo del presente punto, no podrán considerarse créditos contra los pagos a cuenta del Impuesto a la Renta.
III. Determinación de créditos contra el Impuesto a la Renta
1. Se MODIFICA el artículo 52° del RLIR , no procederá la compensación de los pagos a cuenta en aplicación de los saldos a favor, cuando sean retenidas por sociedades administradoras de fondos mutuos de inversión en valores y fondos de inversión, sociedades titulizadoras de patrimonios fideicomitidos, fiduciarios de fideicomisos bancarios o administradoras privadas de fondos de pensión; y la aplicada sobre patrimonios, que se encuentren en proceso de liquidación por una institución de compensación y liquidación de valores, respectivamente.
2. Se DEROGA el inciso g) del artículo 39° del RLIR, respecto a la obligación de abonar la retención en operaciones con sujetos no domiciliados.
Cualquier consulta, no dude en contactarse con nosotros: estudio@dofnupra.pe
Vigencia: 1 de enero de 2019